Marché et financement à Lyon
Prix au m² par arrondissement de Lyon : où lire les médianes, et ce que votre budget achète
Prix au m² à Lyon : où lire la médiane des ventes réelles de chaque arrondissement, sous quelles réserves, et quelle surface votre budget achète.
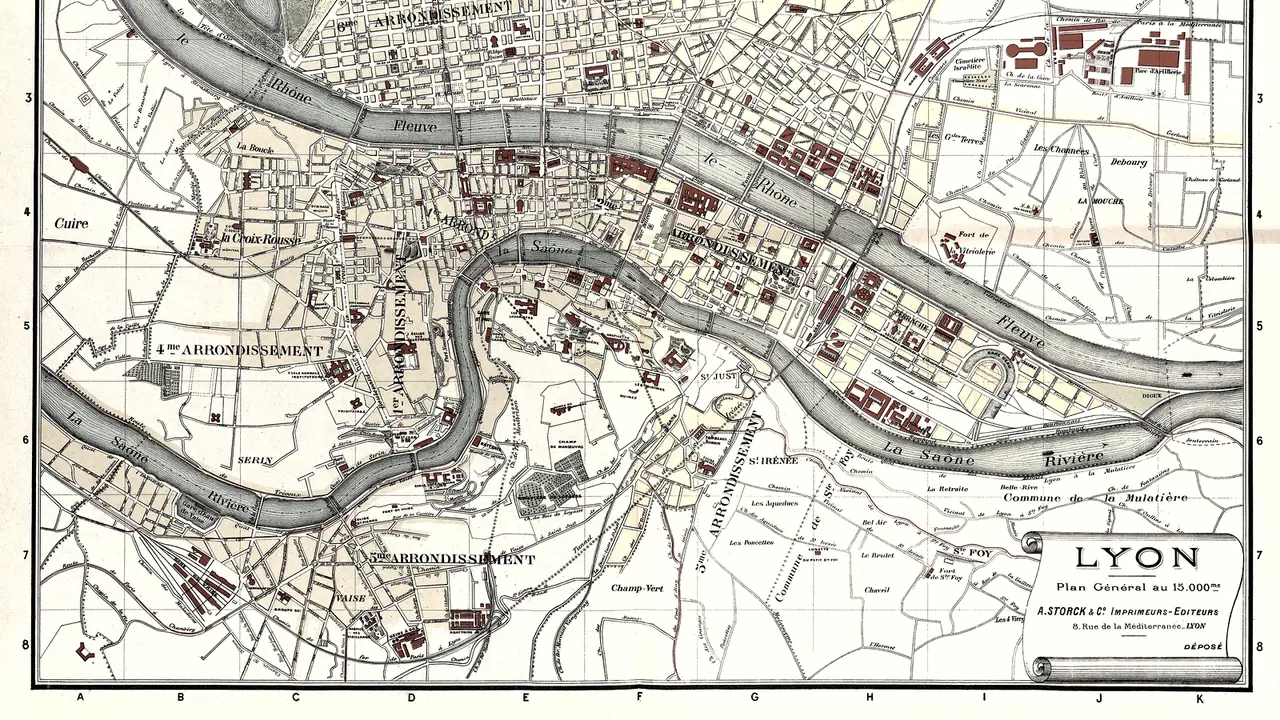
Lyon n'a pas un prix au mètre carré mais neuf marchés, un par arrondissement, chacun très dispersé. La médiane des ventes réellement conclues se lit, avec son effectif et son millésime, dans le fichier des demandes de valeurs foncières ouvert par l'administration fiscale. La surface accessible s'obtient en retirant les frais du budget, puis en divisant le prix finançable par cette médiane.
Par Sandy MASCART, mandataire d'intermédiaire en opérations de banque et en services de paiement ORIAS 26000541
L'essentiel à retenir
- Lyon n'a pas un marché mais neuf, un par arrondissement, chacun avec une forte dispersion interne.
- Seule compte la médiane des ventes réellement conclues, jamais une moyenne ni une estimation en ligne invérifiable.
- La banque évalue la valeur de gage, pas le prix de marché : un bien payé cher peut passer si l'apport couvre l'écart.
- Dans un même arrondissement, l'écart entre les ventes dépasse souvent celui entre deux arrondissements voisins.
- Le quartier le moins cher de Lyon n'existe pas vraiment : une médiane basse reflète la composition du parc, pas une décote uniforme.
Un prix au mètre carré dit ce que les autres ont payé, pas ce que vous pouvez acheter. Pour le savoir, il faut parcourir la chaîne complète — capacité d'emprunt, frais retirés avant l'achat, mensualité acceptée, durée d'étalement —, et cette page vous la donne, arrondissement par arrondissement. Ni les portails d'annonces ni les agences ne font ce travail : il relève du financement, pas de la transaction. La page appartient au sujet consacré au marché lyonnais et à son financement et se prolonge dans l'article de méthode sur la lecture des taux, qui reproduit les relevés officiels de la Banque de France avec leur date d'arrêté.
Précision qui conditionne tout le reste : cette page ne parle que de médianes de ventes réellement conclues, jamais d'estimations ni de prix d'annonces. Elle n'en recopie aucune ; elle dit où elles se consultent et sous quelles réserves chacune se lit.
Quel est le prix au m² à Lyon aujourd'hui ?
Il n'existe pas un prix lyonnais, mais neuf marchés distincts, chacun très dispersé. La médiane d'un arrondissement ne dit rien seule : elle se lit avec l'effectif retenu et avec le millésime, seul à dire de quelle période on parle. Médiane, effectif et millésime se consultent, arrondissement par arrondissement, dans le fichier des mutations que l'administration fiscale ouvre chaque année. Cette page vous donne ce qu'on trouve rarement ailleurs : de quoi les lire sans vous tromper, avec les réserves propres à chacune.
La méthode : ce que ce référentiel mesure, et ce qu'il ne mesure pas
La source est la base des demandes de valeurs foncières, produite par l'administration fiscale et ouverte par Etalab, qui recense les mutations réellement enregistrées. Le traitement appliqué est publié :
- Ventes seules. Les autres mutations sont écartées.
- Mutations mono-logement. Une vente de plusieurs lots ne permet pas d'attribuer un prix au mètre carré à l'un d'eux : elle est écartée.
- Surface minimale et bornes anti-aberration. Les très petites surfaces et les prix au mètre carré extrêmes, dans un sens comme dans l'autre, sont exclus : ce sont presque toujours des erreurs de saisie ou des ventes entre proches.
- Médiane, jamais moyenne. Sur un marché où quelques ventes exceptionnelles suffisent à déplacer une moyenne, la médiane est la seule statistique honnête : la moitié des ventes s'est faite en dessous, la moitié au-dessus.
Le millésime lu est celui des mutations de l'année civile 2025, publié le 18 mai 2026, dans les fichiers communaux du Rhône : un fichier par arrondissement, nommé par son code officiel géographique. Le traitement a été rejoué intégralement le 20 septembre 2026, sur les fichiers bruts retéléchargés le jour même, puis sur le millésime précédent : chaque passage retrouve à l'identique les médianes et les effectifs déjà calculés, sans un euro ni une vente d'écart.
Ce que ce référentiel ne mesure pas : le marché d'aujourd'hui, car les données fiscales paraissent avec plusieurs mois de décalage ; le prix de votre bien, car une médiane n'est pas une estimation ; ni l'état, l'étage, l'exposition ou le classement énergétique, qui expliquent l'essentiel de la dispersion.
Pourquoi ce référentiel ne recopie aucun de ces chiffres
Refaire le calcul est à la portée de quiconque dispose du fichier : la méthode ci-dessus redonne exactement les mêmes valeurs. Mais aucune administration n'arrête ni ne diffuse ce nombre, et l'afficher dans le même cadre qu'un seuil réglementaire lui prêterait une autorité qui n'est pas la sienne. S'y ajoute une raison de date : le millésime 2025 décrit l'année civile 2025, pas le marché du jour où vous lisez cette page. Le suivant est attendu au printemps 2027.
Les trois tableaux ci-dessous donnent donc, au lieu des valeurs, ce qui conditionne leur lecture, arrondissement par arrondissement. Toutes reposent sur le même calcul réalisé à partir des données DVF 2025 — médianes des ventes d'appartements de l'année civile 2025, et non des prix relevés au jour de la lecture. Pour les consulter : les fichiers communaux d'Etalab cités en source, ou les prix au m² publiés par les notaires, établis sur leur propre base et sur une autre période d'observation.
Le centre : Presqu'île et Croix-Rousse
Le 1er et le 2e forment le cœur historique : bâti ancien de qualité inégale, peu d'ascenseurs, copropriétés parfois lourdes. Le 4e, sur le plateau de la Croix-Rousse, est un marché à part : forte demande familiale, offre contrainte et prime nette pour les biens avec extérieur.
| Valeur du référentiel | Sous quelle réserve elle se lit |
|---|---|
| Prix médian au m² — appartements vendus, Lyon 1er | Le parc ancien y est très hétérogène : la dispersion autour de la médiane compte davantage que la médiane elle-même. |
| Prix médian au m² — appartements vendus, Lyon 2e | Effectif du même ordre que celui du 1er, sur un arrondissement où le poids des grandes surfaces tire la valeur vers le haut. |
| Prix médian au m² — appartements vendus, Lyon 4e | Marché à part : une médiane d'arrondissement y recouvre des situations peu comparables selon qu'on est sur le plateau ou sur les pentes. |
La rive gauche : 3e, 6e, 7e et 8e
C'est le volume du marché lyonnais. Le 3e concentre le plus de transactions, sur un bâti qui va de l'immeuble haussmannien de la Part-Dieu aux résidences des années soixante-dix de Montchat. Le 6e reste l'arrondissement le plus cher. Le 7e et le 8e se transforment le plus vite, avec des programmes récents et des écarts internes très marqués.
| Valeur du référentiel | Sous quelle réserve elle se lit |
|---|---|
| Prix médian au m² — appartements vendus, Lyon 3e | Arrondissement le plus liquide de Lyon : c'est la médiane la plus robuste du référentiel, et la seule qui supporte à peu près d'être lue isolément. |
| Prix médian au m² — appartements vendus, Lyon 6e | Arrondissement le plus cher de Lyon. Une médiane haute n'y signale pas une homogénéité : l'écart entre le bas et le haut du marché y reste considérable. |
| Prix médian au m² — appartements vendus, Lyon 7e | Échantillon très solide, sur un arrondissement en transformation rapide : la valeur vieillit plus vite que celle d'un marché installé. |
| Prix médian au m² — appartements vendus, Lyon 8e | Écarts internes très marqués. La médiane y agrège des secteurs que rien ne rend comparables entre eux. |
Les collines : 5e et 9e
Le 5e et le 9e sont les deux arrondissements où la médiane trompe le plus. Ils mêlent des secteurs de colline recherchés et des quartiers nettement plus abordables, sur une topographie qui pèse sur la valeur d'usage : stationnement, accessibilité, exposition.
| Valeur du référentiel | Sous quelle réserve elle se lit |
|---|---|
| Prix médian au m² — appartements vendus, Lyon 5e | L'un des deux arrondissements où la médiane est la plus basse, et celui où elle trompe le plus : la composition du parc, pas une décote uniforme. |
| Prix médian au m² — appartements vendus, Lyon 9e | Médiane basse pour la même raison que le 5e. La porte d'entrée de l'Ouest lyonnais, où la question se pose en d'autres termes. |
Ces réserves valent plus que les nombres qu'elles accompagnent : pour calibrer un budget d'achat, savoir de quoi un chiffre est fait vaut mieux que le connaître à l'euro près.
Pourquoi se fier aux ventes réelles plutôt qu'à une estimation en ligne ?
Parce qu'une estimation en ligne est un modèle appliqué à des données déclaratives, quand une médiane de ventes est un constat. La première affiche une précision qu'aucun tiers ne peut vérifier ; la seconde donne un ordre de grandeur reproductible, dont la méthode et l'effectif sont publiés.
Ce que vaut une estimation en ligne, et pourquoi la banque ne s'y fie pas
Les estimateurs gratuits servent d'abord à capter un contact. Leur résultat n'a aucune valeur probante, pour trois raisons.
- Le modèle n'est pas publié. Vous ne savez ni quelles ventes il utilise, ni comment il corrige l'état, l'étage ou l'exposition.
- La précision affichée est fausse. Un prix à l'euro près, sur un marché où la dispersion intra-quartier atteint plusieurs centaines d'euros par mètre carré, donne une illusion de mesure.
- L'incitation n'est pas neutre. Un outil conçu pour obtenir un mandat n'a aucune raison structurelle de sous-évaluer.
La banque, elle, ne cherche pas le prix de marché mais la valeur de gage : ce qu'elle récupérerait en cas de revente contrainte. Voilà pourquoi un dossier peut passer sur un bien payé au-dessus du marché, le risque étant couvert par l'apport, et être refusé sur un bien atypique payé au prix.
Ce que votre budget achète, arrondissement par arrondissement
La conversion se fait en deux divisions, dans cet ordre. D'abord le budget total moins les frais donne le prix d'achat finançable. Ensuite ce prix divisé par le prix médian du secteur donne la surface accessible. Inverser les deux étapes est l'erreur la plus fréquente : elle surestime la surface de la part exacte que les frais représentent dans le budget.
Étape 1 — du budget total au prix d'achat
Votre budget n'est pas votre prix d'achat. Les frais d'acquisition se paient chez le notaire le jour de la signature : ils se retirent donc en premier. Certains établissements acceptent de les inclure dans le montant prêté, mais c'est un arbitrage de dossier, pas une évidence : il augmente le capital emprunté et se décide avec la banque, pas après elle.
Dans l'ancien, le plus gros de ces frais, ce sont les droits d'enregistrement. Leur total dépend du taux voté par le département où se trouve le bien : il se recompose à partir de ce taux (part départementale, taxe communale additionnelle, frais d'assiette), et aucun tableau ne le donne une fois pour toutes. Le Conseil supérieur du notariat expose le mécanisme et les cas de taux réduit sur sa page consacrée aux frais d'acquisition ; le bulletin officiel des finances publiques en détaille l'assiette.
S'y ajoutent les émoluments du notaire, la contribution de sécurité immobilière, les débours et les frais de garantie. Chaque poste, avec son calendrier de décaissement, figure dans le budget réel d'un premier achat lyonnais ; à ce stade, seul compte l'ordre de grandeur à retirer avant toute division.
Étape 2 — du prix d'achat à la surface
Une seule division : le prix d'achat finançable divisé par le prix médian au mètre carré du secteur visé. Le résultat est une surface indicative, pas une promesse. Trois pièges la déforment.
- La médiane n'est pas votre bien. Un appartement rénové, traversant, avec ascenseur et extérieur se paie au-dessus. Un rez-de-chaussée sur rue, un sixième étage sans ascenseur ou un logement en bas de l'échelle énergétique se paient en dessous. L'écart entre les deux dépasse couramment celui entre deux arrondissements voisins.
- Les travaux n'entrent pas dans la division. Un bien décoté parce qu'il demande une rénovation lourde n'est pas une affaire : c'est un autre plan de financement, qui se monte différemment.
- La surface d'un T2 ne se déduit pas d'un budget. Sous un certain seuil, les petites surfaces se paient structurellement plus cher au mètre carré que la médiane de l'arrondissement, parce que la demande locative y est plus forte.
Étape 3 — la surface accessible se vérifie par la capacité, pas l'inverse
C'est le point de bascule de la méthode, et l'erreur de raisonnement que je vois le plus souvent en rendez-vous : on part du prix au mètre carré et du bien espéré, puis on cherche à faire entrer le financement dedans. C'est l'ordre inverse qui fonctionne : la capacité donne le prix, et le prix donne la surface, arrondissement par arrondissement.
Neuf et ancien : deux prix au m² qui ne se comparent pas
La médiane dont il est question ici porte sur l'ancien, seul mesuré par les ventes enregistrées en volume suffisant. Une annonce de programme neuf ne s'y compare pas : le neuf se vend nettement plus cher au mètre carré à situation comparable (normes, performance énergétique, absence de travaux, garanties constructeur), mais ses frais d'acquisition sont sensiblement plus légers, et balcon, terrasse ou stationnement pèsent dans le prix sans compter dans la surface habitable.
Pour le plan de financement, la vraie différence est ailleurs : un achat en état futur d'achèvement se paie par appels de fonds échelonnés, avec des intérêts intercalaires pendant la construction et, le plus souvent, un double loyer à porter. Ce calendrier ne se déduit d'aucun prix au mètre carré.
Les écarts intra-arrondissement sont souvent plus grands qu'entre arrondissements
Dans la plupart des arrondissements lyonnais, l'écart entre les ventes les moins chères et les plus chères dépasse l'écart entre deux arrondissements voisins. Une médiane d'arrondissement sert à cadrer un budget, jamais à juger une annonce : à ce niveau de finesse, seules comptent la rue et l'immeuble.
Cinq facteurs expliquent l'essentiel de cette dispersion, et aucun n'apparaît dans une statistique de prix.
- L'étage et l'ascenseur. Dans le bâti ancien lyonnais, un immeuble de cinq étages sans ascenseur subit une décote nette, qui s'accentue avec l'étage.
- L'exposition et le vis-à-vis. Un même plan, dans le même immeuble, ne se vend pas au même prix sur cour ou sur un axe passant.
- L'état de la copropriété. Ravalement voté, chaufferie à remplacer, procédure en cours : cela se lit dans les procès-verbaux d'assemblée générale, et cela se paie.
- Le classement énergétique. Il agit sur le prix, et surtout sur le nombre d'acquéreurs capables de financer le bien plus les travaux.
- La destination. Un studio en secteur étudiant se valorise sur son rendement locatif, pas sur son confort, comme le détaille l'article sur le financement d'un investissement locatif à Lyon.
Quel est le quartier le moins cher de Lyon ?
La question n'a pas de réponse stable, et c'est le renseignement utile. Les arrondissements aux médianes les plus basses le doivent à la composition de leur parc — beaucoup de collectif d'après-guerre, peu de bâti ancien de prestige —, non à une décote uniforme. Chacun contient des secteurs plus chers que la médiane d'arrondissements réputés mieux cotés.
Chercher « le moins cher » déçoit presque toujours, car le prix bas d'un secteur rémunère quelque chose : un accès moins direct au centre, un bâti plus énergivore, une copropriété plus lourde ou un marché de revente plus étroit. Ce n'est pas une raison pour l'écarter, c'est une raison pour chiffrer ce qu'il rémunère avant de décider. Un secteur moins cher au bâti sain et bien desservi est une bonne opération ; le même prix payé pour un bien difficile à revendre n'en est pas une.
Et en première couronne, pour le même budget ?
Le gain de surface au franchissement du périphérique est réel et se calcule simplement : le rapport entre les deux prix médians donne directement le coefficient de surface, à budget identique. Encore faut-il comparer des quartiers, et non des communes entières, car la dispersion communale est aussi forte que la dispersion lyonnaise.
L'arbitrage le plus fréquent, Villeurbanne contre le 6e arrondissement, est traité en méthode — reconstituer ses deux prix, puis y ajouter le coût de détention et la revendabilité — dans Villeurbanne ou Lyon 6 : la méthode d'arbitrage. Aucun prix de quartier n'y figure : le découpage infra-communal n'existe dans aucune source publique de transactions. Pour l'Ouest lyonnais, où la question porte davantage sur la maison et le délai de revente, la méthode est dans l'article consacré au prêt relais dans l'Ouest lyonnais.
Quel effet le DPE a-t-il sur le prix affiché ?
Le classement énergétique agit sur deux plans. Sur le prix, il produit une décote qui varie fortement d'un secteur à l'autre. Sur le financement, il ajoute un budget de travaux au plan de financement, ce qui déplace la question du prix vers la capacité d'emprunt.
Une décote ne se chiffre pas de manière générique sans source : elle dépend du secteur, du bâti et de la tension du marché local. L'effet sur le dossier, lui, est mécanique : un bien mal classé se finance rarement seul, mais avec ses travaux, ce qui suppose des devis, un calendrier et parfois un dispositif dédié. Le montage est détaillé dans l'article sur le financement des logements classés F et G.
Comment la banque évalue-t-elle le bien que vous achetez ?
Elle regarde trois choses : la cohérence du prix avec le marché du secteur, la liquidité du bien en cas de revente, et le rapport entre le montant prêté et cette valeur. Un prix supérieur au marché n'est pas rédhibitoire s'il est couvert par l'apport ; un bien difficile à revendre l'est beaucoup plus souvent.
- La cohérence, pas la précision. Personne, à la banque, ne recalcule un prix au mètre carré à l'euro près. On vérifie que le prix n'est pas hors du marché du secteur, et c'est exactement à cela que sert un référentiel de médianes.
- La liquidité prime sur le prix. Un bien atypique, une surface très particulière, une copropriété en difficulté pèsent plus lourd qu'un écart de prix de quelques pour cent.
- La quotité financée. Plus la part financée par le prêt est élevée, plus la valeur du bien pèse dans la décision. C'est l'un des rôles réels de l'apport, développé dans l'article consacré à l'apport personnel.
Ces trois points viennent après les revenus et les charges dans l'instruction ; savoir dans quel ordre l'analyste ouvre le dossier change la façon de le présenter — ce que la banque regarde, et dans quel ordre.
Traduire un prix au m² en mensualité : la méthode complète
La chaîne comporte cinq maillons : surface visée, prix médian du secteur, prix d'achat, montant emprunté après apport et frais, mensualité. Elle se parcourt toujours dans le sens inverse, de la mensualité soutenable vers la surface, parce que c'est le seul sens dans lequel la banque la lit.
Les deux bornes qui encadrent cette chaîne sont fixées par une décision du Haut Conseil de stabilité financière que les établissements sont tenus d'appliquer. Elles ne se discutent pas en rendez-vous, mais elles ne sont pas absolues : la même décision réserve aux banques une part de production accordée hors de ces bornes, et un différé d'amortissement allonge la maturité admise dans des cas définis.
- En vigueur depuis le
- Source
- Décision D-HCSF-2021-7, art. 1er — Légifrance
- En vigueur depuis le
- Source
- Décision D-HCSF-2021-7, art. 1er — Légifrance
Leur application, avec la marge de flexibilité des banques, est traitée dans l'article consacré au taux d'endettement. Le raisonnement inverse, d'un revenu vers un montant, est détaillé dans l'article sur le salaire nécessaire pour emprunter 300 000 euros.
En pratique, la séquence tient en quatre gestes :
- Estimez votre capacité mensuelle à la main : le taux d'effort maximal appliqué à vos revenus donne le plafond. Ce site ne le fait pas à votre place, et aucun autre ne le devrait : traduire ce plafond en accord bancaire dépend de la grille de reste à vivre de l'établissement, qui n'est publiée nulle part.
- Convertissez-la en montant empruntable avec le simulateur de mensualité, à la durée visée et au taux qui vous a été écrit — celui d'une proposition, pas d'une moyenne. À défaut, prenez les relevés officiels reproduits dans l'article de méthode, qui explique aussi comment les lire : nominal, TAEG, TAEA.
- Ajoutez votre apport, retirez les frais d'acquisition : vous obtenez le prix d'achat réellement finançable.
- Divisez ce prix par le prix médian de l'arrondissement visé : vous obtenez la surface à chercher, et vous voyez aussitôt quels arrondissements sortent du champ.
Cette dernière information est la plus utile, et ni un portail d'annonces ni une agence ne vous la donnera : elle ne porte pas sur le bien que vous voulez, mais sur ceux que vous pouvez cesser de regarder. Pour poser ces quatre gestes sur votre propre dossier avant de visiter : faire vérifier votre capacité par téléphone.
Sources
Préparer ma demande Appeler le 06 37 98 81 25
À lire ensuite
- Villeurbanne ou Lyon 6 : la méthode d'arbitrage, sans prix au m² recopiés Villeurbanne ou Lyon 6 : la méthode pour arbitrer sur vos propres chiffres, du gain de surface au coût de détention et à la revendabilité du bien.
- Ouest lyonnais ou Lyon 5e et 9e : l'arbitrage à mensualité égale Ouest lyonnais ou Lyon 5e-9e ? Comparez à mensualité égale : la méthode en quatre étapes, les coûts que les annonces taisent, les cas où l'ouest perd.
- Quel salaire faut-il pour emprunter 300 000 € à Lyon ? Le revenu qu'il vous faut, calculé depuis le montant, avec le coût complet de l'opération — notaire, garantie, honoraires — que personne ne compte.
- Appartement canut à la Croix-Rousse : estimation et financement Plafonds hauts, mezzanine, immeuble ancien : ce qu'un appartement canut change à la surface mesurée, à l'estimation et au dossier présenté au prêteur.
Tous les articles du sujet : Marché et financement à Lyon
Passer au calcul : Capacité d’emprunt